Financiering
Financiering
Terug naar navigatie - Financiering - FinancieringTreasury
Terug naar navigatie - Financiering - TreasuryOnder treasury verstaan we het beheren en beheersen van de geldstromen, financiële posities en de daaraan verbonden risico's van de gemeente. Hieronder vallen onder andere het aantrekken van leningen, het uitzetten van overtollige middelen, het beheren van bankrekeningen en het beheersen van renterisico's.
De treasuryfunctie ondersteunt de uitvoering van gemeentelijke taken. Omdat inkomsten en uitgaven niet altijd op hetzelfde moment plaatsvinden, zorgt treasury ervoor dat er op het juiste moment voldoende geld beschikbaar is om aan de betalingsverplichtingen te voldoen. Tegelijkertijd wordt voorkomen dat onnodig geld wordt geleend of dat overtollige middelen ongebruikt blijven.
Een belangrijk doel van treasury is het financieren van gemeentelijk beleid tegen zo gunstig mogelijke voorwaarden. Daarbij staan drie uitgangspunten centraal:
- het waarborgen van voldoende liquiditeit om aan financiële verplichtingen te kunnen voldoen;
- het beheersen van financiële risico's, zoals rente- en kredietrisico's;
- het beperken van financieringskosten en het optimaal benutten van beschikbare middelen.
De uitvoering van de treasuryfunctie vindt plaats binnen de kaders van de Wet financiering decentrale overheden (Wet FIDO) en het door de gemeenteraad vastgestelde Treasurystatuut. Hiermee wordt gewaarborgd dat de gemeente verantwoord, transparant en doelmatig omgaat met publieke middelen.
Financieringsrisico's
Terug naar navigatie - Financiering - Financieringsrisico'sDoelen
Terug naar navigatie - Financiering - DoelenDe gemeente gaat zorgvuldig om met het geld van inwoners. Daarom lenen we alleen geld voor onze publieke taken en alleen wanneer dat echt nodig is. We gebruiken eerst onze eigen reserves. Pas als die niet voldoende zijn, trekken we een lening aan. Zo beperken we de rentekosten. Daarnaast zorgen we ervoor dat we tegen gunstige voorwaarden lenen en dat de financiële risico’s beheersbaar blijven.
Om goed inzicht te houden in onze geldstromen, stellen we jaarlijks een liquiditeitsprognose op. Daarin brengen we de verwachte inkomsten en uitgaven in beeld. Zo weten we wanneer en hoeveel financiering nodig is. Door waar mogelijk eigen middelen in te zetten, hoeven we minder geld te lenen en besparen we op rentelasten.
Beleggen en schatkistbankieren
Terug naar navigatie - Financiering - Beleggen en schatkistbankierenKasbeheer
Terug naar navigatie - Financiering - KasbeheerOnze inzet
Terug naar navigatie - Financiering - Onze inzetBij de begroting 2027 worden rentepercentages ingezet van 2% tot 3% voor kasgeldleningen en 3,5 tot 4,5% voor langlopende leningen.
Renteberekening
Terug naar navigatie - Financiering - RenteberekeningHet onderstaande overzicht geeft inzicht in:
- de rentelasten van de externe financiering;
- het renteresultaat;
- de wijze waarop rente wordt toegerekend aan de taakvelden;
- de verwerking van rentelasten en rentebaten in de begroting en de jaarstukken.
De rentekosten worden aan de taakvelden toegerekend via het rente omslagpercentage. Dit percentage wordt toegepast op de boekwaarde van de activa die aan de verschillende taakvelden zijn verbonden. Voor 2027 hanteert de gemeente Zutphen een omslagrente van 1,32%.
Op basis van deze renteomslag sluit de rentetoerekening aan bij de werkelijke financieringskosten van de gemeente. Bij de gehanteerde omslagrente bedraagt het renteresultaat € 0. Hierdoor is sprake van een kostendekkende en evenwichtige verdeling van de rentelasten over de taakvelden.
|
Rente toerekening |
(bedragen *€1.000) |
|
|
|
|
a. De externe rentelasten over de korte en lange financiering |
2.995 |
|
b. De externe rentebaten (idem) |
-80 |
|
Saldo rentelasten en rentebaten |
2.914 |
|
c1. De rente die aan de facilitaire grondexploitaties (kostenverhaal) moet worden doorberekend |
0 |
|
c2. De rente van projectfinanciering die aan het betreffende taakveld moet worden toegerekend |
0 |
|
c3. De rentebaat van door verstrekte leningen indien daar een speciale lening voor is aangetrokken (=projectfinanciering) die aan het betreffende taakveld moet worden toegerekend |
0 |
|
|
0 |
|
Aan taakvelden toe te rekenen externe rente |
2.914 |
|
d1. Rente over eigen vermogen |
0 |
|
d2. Rente over voorzieningen |
0 |
|
Totaal aan taakvelden toe te rekenen rente |
2.914 |
|
e. De aan taakvelden toegerekende rente (renteomslag) |
-2.914 |
|
f. Rente resultaat op het taakveld rente treasury |
0 |
Renterisico
Terug naar navigatie - Financiering - RenterisicoIn de Wet financiering decentrale overheden (Wet Fido) wordt het renterisico op de vaste schuld omschreven als de mate waarin het saldo van rentebaten en rentelasten van een openbaar lichaam verandert als gevolg van wijzigingen in rentepercentages op leningen en uitzettingen met een oorspronkelijke rentetypische looptijd van één jaar of langer.
Het renterisico op de vaste schuld moet voldoen aan de renterisiconorm. Deze norm is in de uitvoeringsregeling van de Wet Fido vastgesteld op 20% van het begrotingstotaal. Het doel van deze norm is het realiseren van een evenwichtige spreiding van de rentetypische looptijden binnen de leningenportefeuille. Hierdoor werken veranderingen in de marktrente geleidelijk door in de rentelasten, waardoor het risico van sterke schommelingen in de financieringslasten wordt beperkt.
Prognose renterisico (bedragen x € 1000)
Terug naar navigatie - Financiering - Prognose renterisico (bedragen x € 1000)Uit deze tabel blijkt dat het renterisico op de vaste schuld binnen de wettelijk gestelde normen blijft.
|
Omschrijving |
2027 |
2028 |
2029 |
2030 |
|
(bedragen *€1.000) |
|
|
|
|
|
1a. Rente herziening op vaste schuld o/g |
0 |
0 |
0 |
0 |
|
1b. Rente herziening op vaste schuld u/g |
0 |
0 |
0 |
0 |
|
2. Netto rente herziening op vaste schuld (1a-1b) |
0 |
0 |
0 |
0 |
|
3. Betaald aflossingen |
6.444 |
6.113 |
6.908 |
6.579 |
|
4. Renterisico op vaste schuld (2+3) |
6.444 |
6.113 |
6.908 |
6.579 |
|
Renterisiconorm |
|
|
|
|
|
5. Rentenorm (20% van omvang begroting per 1-1) |
44.515 |
45.377 |
44.400 |
45.864 |
|
7. Aflossingen en renteherzieningen (netto) |
6.444 |
6.113 |
6.908 |
6.579 |
|
6a. Ruimte onder de risiconorm (5-7) |
38.071 |
38.764 |
37.492 |
39.285 |
Leningenportefeuille
Terug naar navigatie - Financiering - LeningenportefeuilleIn onderstaand overzicht geven wij de mutaties in de leningenportefeuille weer.
|
Leningen |
Bedrag |
Gem. rente |
invloed op gem. rente |
|
(bedragen *€1.000) |
|
|
|
|
Beginstand 1-1-2027 |
68.813 |
2,16% |
|
|
Nieuwe leningen |
|
|
|
|
Reguliere aflossingen |
-6.444 |
2,48% |
-0,03% |
|
Vervroegde aflossingen |
|
|
|
|
Eindstand per 31-12-2027 |
62.369 |
2,12% |
-0,03% |
Portefeuille vaste uitzettingen per 1 januari 2027
Terug naar navigatie - Financiering - Portefeuille vaste uitzettingen per 1 januari 2027In onderstaande tabel staan de verstrekte langlopende leningen per 1 januari 2027.
|
Naam geldnemer (bedragen x € 1.000) |
Nominaal |
Restant uitzetting |
Weging in portefeuille |
|
(bedragen *€1.000) |
|
|
|
|
Vaste uitzettingen publieke taak |
|
|
|
|
- Overige instellingen |
11.826 |
13.231 |
98,25% |
|
Totaal uitzettingen publieke taak |
11.826 |
13.231 |
98,25% |
|
Totaal vaste uitzettingen geen publieke taak |
891 |
236 |
1,75% |
|
Totaal vaste uitzettingen |
12.717 |
13.467 |
100,00% |
Rentekosten en -opbrengsten verbonden aan financieringsfunctie per 1 januari 2027.
| Dekking | Rente % | Bedrag (bedragen *€1.000) | Rentekosten (bedragen *€1.000) |
| Kort geld | 2,00% | 0 | 0 |
| Onderhandse leningen | 2,16% | 68.813 | 1.486 |
| Totaal | 75.716 | 1.486 |
Kasgeldlimiet
Terug naar navigatie - Financiering - Kasgeldlimiet
Voor de beoordeling van de liquiditeitspositie, oftewel de mate waarin de gemeente op korte termijn aan haar betalingsverplichtingen kan voldoen, is de kasgeldlimiet een belangrijk instrument. De kasgeldlimiet geeft aan hoeveel kortlopende schuld de gemeente maximaal mag hebben. Onder kortlopende schuld wordt een schuld verstaan met een looptijd van maximaal één jaar.
Kortlopende financiering is vaak goedkoper dan langlopende financiering, maar de rente kan ook sneller veranderen. De kasgeldlimiet is daarom bedoeld om te voorkomen dat de gemeente te afhankelijk wordt van kort geld en daardoor te maken krijgt met onverwacht sterk stijgende rentelasten.
De kasgeldlimiet wordt berekend als 8,5% van het begrotingstotaal aan het begin van het jaar. Dit percentage is vastgesteld in een ministeriële regeling. Voor 2027 bedraagt de kasgeldlimiet € 18,9 miljoen, uitgaande van een begrotingsomvang van € 223 miljoen. Binnen deze limiet mag de gemeente haar financieringsbehoefte opvangen met kortlopende financieringsmiddelen. Elk kwartaal wordt de omvang van de netto vlottende schuld getoetst aan de kasgeldlimiet.
| Kasgeldlimiet per jaar | 2027 | 2028 | 2029 | 2030 | Bedragen * €1.000 |
| Toets kasgeldlimiet | |||||
| Totaal netto vlottende schuld | 2.052 | 5.513 | 882 | 1763 | |
| Toegestane kasgeldlimiet | 18.919 | 19.285 | 18.870 | 19.492 | |
| Ruimte (+) / Overschrijving (-) | 20.971 | 24.798 | 19.752 | 21.255 |
Liquiditeitspositie
Terug naar navigatie - Financiering - LiquiditeitspositieDe inkomsten en uitgaven van de gemeente vallen niet altijd op hetzelfde moment. Daardoor is het soms nodig om tijdelijk geld te lenen om aan betalingsverplichtingen te voldoen. Op andere momenten heeft de gemeente juist tijdelijk geld beschikbaar. Daarnaast moeten investeringen worden gefinancierd. Daarbij worden uitgaven vaak in één keer gedaan, terwijl de kosten over een langere periode worden afgeschreven.
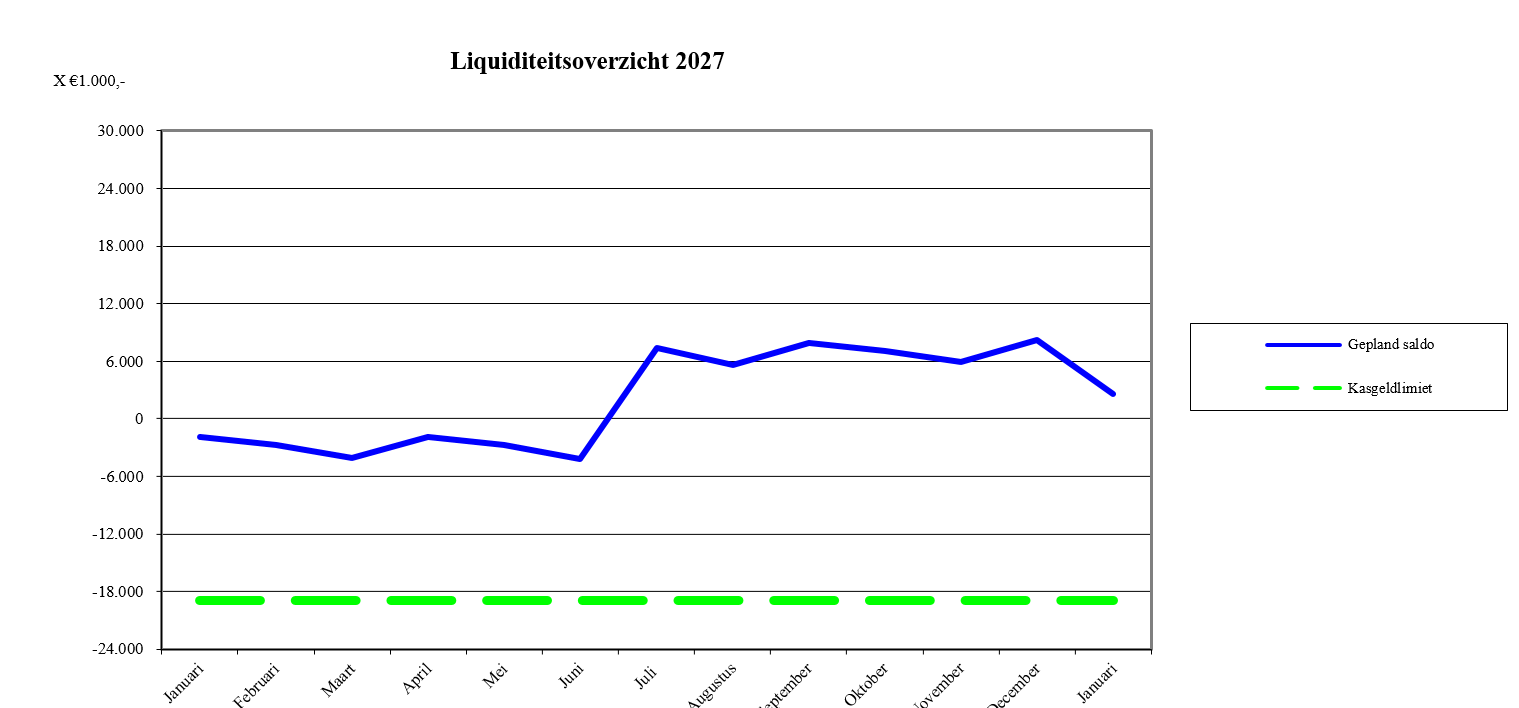
Voor een goede uitvoering van de treasuryfunctie is het belangrijk dat financiële informatie tijdig, juist en volledig beschikbaar is. Daarom stelt de gemeente een liquiditeitsprognose op. Deze prognose geeft inzicht in de verwachte inkomsten, uitgaven en financieringsbehoefte.
Op basis van de liquiditeitsprognose voor 2027 wordt verwacht dat de gemeente binnen de kasgeldlimiet blijft. Hierdoor kan de financieringsbehoefte worden opgevangen zonder de wettelijke grens voor kortlopende schulden te overschrijden.
Wet HOF (Houdbare overheidsfinanciën)
Terug naar navigatie - Financiering - Wet HOF (Houdbare overheidsfinanciën)De Wet houdbare overheidsfinanciën (Wet Hof) heeft als doel bij te dragen aan gezonde overheidsfinanciën en ervoor te zorgen dat Nederland voldoet aan de Europese begrotingsregels. Hierbij geldt onder meer dat het begrotingstekort van de collectieve sector beperkt moet blijven. Ook gemeenten dragen bij aan dit tekort.
Door verschillen tussen het boekhoudstelsel van het Rijk en dat van gemeenten worden gemeentelijke investeringen meegenomen als tekort verhogend voor het EMU-saldo. De Wet Hof bepaalt daarom dat niet alleen het Rijk, maar ook decentrale overheden, zoals gemeenten en provincies, moeten bijdragen aan het beheersen van het EMU-tekort.
Voor gemeenten gezamenlijk is een aandeel in het EMU-tekort vastgesteld. Gemeenten dienen hun financiële positie binnen de afgesproken normen te houden. Indien de gezamenlijke decentrale overheden deze normen overschrijden, kunnen maatregelen worden getroffen. Het doel hiervan is het waarborgen van houdbare overheidsfinanciën op zowel nationaal als lokaal niveau.
|
Omschrijving (bedragen * € 1.000) |
2026 |
2027 |
2028 |
2029 |
2030 |
|
1. Exploitatiesaldo vóór toevoeging aan c.q. onttrekking uit reserves (zie BBV, artikel 17c) |
-4.546 |
-7.556 |
-4.663 |
-1.170 |
3.732 |
|
2. Mutatie (im)materiele activa |
42.769 |
10.653 |
4.795 |
13.833 |
-9.487 |
|
3. Mutatie voorzieningen |
0 |
0 |
0 |
0 |
0 |
|
4. Mutatie voorraden (incl. bouwgronden in exploitatie |
0 |
-2.074 |
-10.001 |
-2.096 |
-1.885 |
|
5. Verwachte boekwinst bij verkoop effecten en (im) materiele activa |
0 |
0 |
0 |
0 |
0 |
|
Berekend EMU-saldo |
-47.315 |
-16.135 |
543 |
-12.907 | 15.104 |