
Weerstandsvermogen en risicobeheersing
Weerstandsvermogen en risicobeheersing: Doelen en inzet
Terug naar navigatie - - Weerstandsvermogen en risicobeheersing: Doelen en inzetWat willen we bereiken?
Terug naar navigatie - Weerstandsvermogen en risicobeheersing: Doelen en inzet - Wat willen we bereiken?910 - Wij hebben een actueel risicoprofiel en een actueel overzicht van het weerstandsvermogen. Risicomanagement is integraal onderdeel van de werkzaamheden
Terug naar navigatie - Weerstandsvermogen en risicobeheersing: Doelen en inzet - Wat willen we bereiken? - 910 - Wij hebben een actueel risicoprofiel en een actueel overzicht van het weerstandsvermogen. Risicomanagement is integraal onderdeel van de werkzaamhedenMedewerkers zijn risicobewust en kunnen passende beheersmaatregelen nemen. Door het inzicht in de risico's kunnen de raad, het college en de organisatie op een verantwoorde wijze besluiten nemen.
Financieel overzicht
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financieel overzichtIn de volgende tabel staat de top 10 van risico's met de grootste financiële impact, gerangschikt op percentage van invloed.
| Nr | Risico | Kans | Financieel gevolg maximaal | Invloed |
| 1 | Langdurige uitval van kritieke computersystemen door cyberaanvallen, zoals hacking en ransomware, met mogelijke impact op continuïteit en bedrijfsvoering. | 50% | €5.000.000 | 20.24% |
| 2 | Stijgende prijzen als gevolg van schaarste en inflatie. Het gaat hier om prijsstijgingen en inflatie in het algemeen zoals prijzen voor bouwmaterialen, grondstoffen, energie, loonkosten etc. | 70% | €1.360.000 | 11.56% |
| 3 | Sociaal Domein Jeugdzorg: Beperkte sturingsmogelijkheden op budgetten. De zorgbehoefte en daaraan gerelateerde kosten kunnen hoger uitpakken door een mogelijke toename van de zorgvraag, de complexiteit daarvan, de bedrijfsvoeringskosten van een zorgaanbieder en de beperkte invloed op externe verwijzers naar Jeugdzorg. | 80% | €1.000.000 | 9.71% |
| 4 | Huurderving door leegstand van gemeentelijk vastgoed. | 80% | €1.174.964 | 9.47% |
| 5 | Het Hanzehuis is de grootste investering voor de komende jaren. Hier zijn inherent risico's aan verbonden. Het is een omvangrijke en complexe investering met een afhankelijkheid van marktomstandigheden en uitvoering door derden. | 50% | €2.000.000 | 7.17% |
| 6 | Als het woningbouwprogramma behorende bij de van het rijk en provincie ontvangen subsidies voor de Woningbouwimpuls De Kleine Linie en Veld 18 niet volledig of vertraagd wordt gerealiseerd, bestaat de kans dat het bedrag dat al besteed is en wordt besteed aan het project geheel of gedeeltelijk terugbetaald moet worden aan de subsidieverstrekkers. Het risico beperkt zich niet alleen tot terugbetaling van de subsidie maar het kan ook leiden tot lagere opbrengsten uit het project. | 30% | €2.000.000 | 7.05% |
| 7 | Minder inkomsten uit leges omgevingsvergunningen. | 80% | €800.000 | 5.19% |
| 8 | Een vereniging of instelling kan niet meer voldoen aan de betalingsverplichting voor rente en aflossing van de lening. | 50% | €1.000.000 | 4.78% |
| 9 | Door uitval en vertrek van medewerkers en door krapte op de arbeidsmarkt ontstaan extra kosten voor externe inhuur van medewerkers. | 80% | €600.000 | 4.71% |
| 10 | Sociaal Domein Participatie: Beperkte sturingsmogelijkheden op de kosten van uitkeringen en overige inkomensondersteuning doordat het open einderegelingen zijn. Groei van het aantal inwoners met een beroep op (financiële) ondersteuning. Door toegenomen complexiteit is uitstroom naar werk voor een grotere groep ingewikkelder of niet (meer) haalbaar. Het aanbod op de arbeidsmarkt voor onze doelgroep sluit onvoldoende aan op de vraag. Het rijk wijzigt regelmatig wetgeving en legt nieuwe taken bij de gemeenten neer. De doeluitkeringen van het rijk (de Bundeling Uitkeringen Inkomensvoorziening Gemeenten (BUIG)) voor het betalen van de (bijstands)uitkeringen schommelen (sterk). | 50% | €750.000 | 2.24% |
Totalen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - TotalenTotaal maximaal financieel gevolg top 10 risico's: € 15.684.964
Totaal maximaal financieel gevolg overige risico's: € 10.731.829
Totaal maximaal financieel gevolg alle risico's: € 26.416.793
De belangrijkste wijzigingen ten opzichte van de vorige risico-inventarisatie (voor de jaarrekening 2025):
- Risico 2 Prijsstijgingen: Het maximaal financieel gevolg is verhoogd van € 1.100.000 naar € 1.360.000 door toenemende onzekerheid over prijsontwikkelingen als gevolg van mondiale onzekerheden en spanningen.
- Risico 3 Sociaal Domein Jeugdzorg: Het maximaal financieel gevolg is verhoogd van € 800.000 naar € 1.000.000. In 2026 zien we een toename van de vraag naar duurdere producten (behandeling en verblijf) in de Jeugdzorg. We verwachten dat dit doorzet in 2027.
- Risico 4 Huurderving door leegstand van gemeentelijk vastgoed: Het maximaal financieel gevolg is verhoogd van € 1.000.000 naar € 1.174.964, dit komt onder andere door de (gedeeltelijke) leegstand van Waterstraat, Oude Wand 31-33, Wijnhofstraat 1, Kerkhof 1A en het Voormalig Baudartius.
- Risico 5 Het Hanzehuis: Dit risico is nieuw toegevoegd. Het Hanzehuis is een van de grootste investeringen voor de komende jaren. Hier zijn inherent risico's aan verbonden. Het is een omvangrijke en complexe investering met een afhankelijkheid van marktomstandigheden en uitvoering door derden.
- Risico 9: Inhuur externe medewerkers: Het maximaal financieel gevolg is verhoogd van € 200.000 naar € 600.000.
Beheersmaatregelen
Afhankelijk van het soort risico en de impact van een risico kunnen verschillende beheersmaatregelen worden ingezet. In het algemeen heeft een organisatie te maken met risico's op strategisch, tactisch en operationeel niveau. Veelal wordt deze categorisering gebruikt om het soort risico te duiden. De risico's in de top 10 bevinden zich overwegend op strategisch en tactisch niveau. Nadat de risico's geïnventariseerd zijn, wordt een keuze gemaakt voor het inzetten van beheersmaatregelen. Binnen het risicomanagement worden vier manieren onderscheiden waarop risico's beheerst kunnen worden:
- Vermijden: Een activiteit of beleid waarbij risico’s verwacht worden of ontstaan, kan niet gestart worden of wordt voortijdig gestopt. Vermijden is niet altijd een relevante strategie. Het kan tot gevolg hebben dat doelstellingen niet worden gerealiseerd of dat nieuwe risico’s ontstaan die mogelijk nog groter zijn.
- Verminderen: Hierbij wordt de impact van een risico verlaagd door oorzaakgerichte maatregelen te nemen en/of gevolggerichte maatregelen. Het reduceren van de oorzaak geniet natuurlijk de voorkeur. Maar als de oorzaak buiten de invloedssfeer ligt kunnen alleen nog maar gevolggerichte maatregelen worden genomen. Oorzaakgerichte maatregelen verlagen de kans van optreden van een risico. Een voorbeeld van een oorzaakgerichte maatregel is het verbeteren van het onderhoud aan apparatuur. Als hardware goed onderhouden wordt en op tijd vervangen, vermindert het risico op computeruitval en dataverlies. Gevolggerichte maatregelen verlagen de gevolgen van een risico. Gevolggerichte maatregelen hebben vaak te maken met het inbouwen van extra capaciteit zodat bij een calamiteit bijvoorbeeld de voortgang van een project niet in gevaar komt. Oorzaakgerichte maatregelen zijn niet altijd mogelijk omdat een organisatie geen invloed heeft op mondiale ontwikkelingen zoals oorlogen die leiden tot prijsstijgingen.
- Overdragen: Een risico kan ook worden overgedragen aan een andere partij. Een manier om dit te doen, is het afsluiten van een verzekering.
- Accepteren: Als geen van de eerste drie manieren mogelijk is, of als de verwachte impact van het risico naar verhouding erg klein is, kan er ook voor gekozen worden om het risico te accepteren.
Voorbeelden van beheersmaatregelen bij de top 4 van risico's:
- Risico 1 Langdurige uitval van computersystemen door cyberaanvallen: Uitwijkvoorzieningen zijn (deels) geïmplementeerd. Een calamiteitenplan is vastgesteld en zal periodiek worden geactualiseerd. We oefenen met de procedures om de effectiviteit te borgen. De inventarisatie van bedrijfskritische systemen en processen is uitgevoerd. Op basis hiervan worden aanvullende beveiligingsmaatregelen bepaald waar nodig.
Procesbeschrijvingen en eigenaarschap: Alle processen zijn gedocumenteerd en toegewezen aan een proceseigenaar, conform goed informatiebeheer. Informatie-governance (I-Governance) is in gang gezet en wordt verder uitgerold om sturing en verantwoording rondom informatiemanagement te versterken. We zijn bezig met het opstellen van een sourcingsstrategie en een bijbehorend vervangingsbeleid, juist vanwege de snelle veranderingen in ons applicatielandschap. Het gebruik van clouddiensten en cloudopslag wordt uitgebreid, met aandacht voor beveiliging, compliance en beschikbaarheid. Een actieplan informatiebeveiliging en privacy is opgesteld en vormt het kader voor de verdere implementatie van BIO-maatregelen (Baseline Informatiebeveiliging Overheid) en continue verbetering van de beveiligingsorganisatie. - Risico 2 Prijsstijgingen: We zorgen voor een reële begroting en houden rekening met indexaties. Inflatie als gevolg van economische ontwikkelingen is een niet beïnvloedbaar risico maar uiteraard nemen wij maatregelen om de gevolgen van het risico te verkleinen. We monitoren de inflatiecijfers en bij het opstellen en uitvoeren van de begroting kijken we voor welke uitgaven helder is dat het risico zich voordoet. Deze verwachte stijging van de prijzen wordt dan overgebracht naar de voorgestelde programmabegroting.
- Risico 3 Sociaal Domein Jeugdzorg: We optimaliseren de inkoop van Jeugdzorg en monitoren de kosten. Zorgaanbieders moeten maandelijks factureren. We overleggen met externe verwijzers. We zetten in op preventie. We werken continue aan het professionaliseren van de toegang jeugd. We zetten in op deskundigheidsbevordering, het optimaliseren van interne werkprocessen en monitoring. Er wordt gestuurd op zo kort mogelijk verblijf in de hoog-specialistische zorg en alternatieven daarvoor.
- Risico 4 Huurderving door leegstand van gemeentelijk vastgoed: Op dit moment wordt een gedeelte van het leegstaande vastgoed vastgehouden om voor te sorteren op interne (tijdelijke) huisvestingsvragen en een deel voor culturele maatschappelijke ontwikkelingen. Waterstraat en Oude wand zijn panden die aangehouden worden als mogelijke broedplaats, traject hierbij is afhankelijk van beleid. Leegstand Baudartius hangt af van ontwikkeling woningbouw.
Benodigde weerstandscapaciteit
Op basis van de ingevoerde risico's is een risicosimulatie uitgevoerd. De risicosimulatie doen we omdat het reserveren van het maximale bedrag van € 26.416.793 ongewenst is. De risico's zullen immers niet allemaal tegelijk en in hun maximale omvang optreden. Het is voor 90% zeker dat alle risico's kunnen worden afgedekt met een bedrag van € 11.268.416. Dit is dan ook onze benodigde weerstandscapaciteit.
De benodigde weerstandscapaciteit is met € 1.570.035 gestegen naar € 11.268.416. Bij de vorige risico-inventarisatie (ten behoeve van de jaarstukken 2025) bedroeg de benodigde weerstandscapaciteit namelijk € 9.698.381.
Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit bestaat uit de middelen die we hebben om de risico's in financiële zin af te dekken. De berekening van de beschikbare weerstandscapaciteit is gebaseerd op de (begrote) stand per 31-12- 2026.
|
Beschikbare weerstandscapaciteit |
|
|
(bedragen * € 1) |
|
|
Algemene reserve |
€ 29.797.300 |
|
Raming voor onvoorzien |
€ 141.000 |
|
Totaal beschikbare weerstandscapaciteit |
€ 29.938.300 |
Dit is op basis van de reserve stand per 31-12-2025 (á € 32.061.500) met daarbij de begrote toevoegingen en onttrekkingen per 2026 verwerkt.
Relatie benodigde en beschikbare weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Relatie benodigde en beschikbare weerstandscapaciteitOm te bepalen of het weerstandsvermogen voldoende is moet de relatie worden gelegd tussen:
- de financiële gekwantificeerde risico's en
- de daarbij gewenste en beschikbare weerstandscapaciteit
Onderstaande figuur laat de relatie zien:
|
Risico's |
|
Weerstandscapaciteit |
|
Bedrijfsproces, Financieel |
|
Algemene reserve |
|
Letsel / Veiligheid |
|
Raming voor onvoorzien |
|
Materieel, Milieu |
|
|
|
Personeel / arbo |
|
|
|
Product |
|
|
|
↓ |
|
↓ |
|
Weerstandsvermogen |
||
Ratio weerstandsvermogen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Ratio weerstandsvermogenRatio weerstandsvermogen
Als we de benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit afzetten tegen de beschikbare weerstandscapaciteit ontstaat als uitkomst de volgende ratio:
|
Ratio weerstandsvermogen = |
Beschikbare weerstandscapaciteit |
= |
€ 29.938.300 |
= 2,7 |
|
Benodigde weerstandscapaciteit |
€ 11.278.579 |
Onderstaande normtabel biedt een waardering van de berekende ratio. De normtabel is ontwikkeld door Naris in samenwerking met de Universiteit Twente. De formele ratio van onze gemeente valt per 1 januari 2027 in klasse A. Dit duidt op uitstekend. In het gemeentelijk beleid is vastgelegd dat de ratio weerstandsvermogen minimaal 1,5 moet zijn.
|
Normtabel |
|
|
|
Waarderingscijfer |
Ratio |
Betekenis |
|
A |
>2.0 |
Uitstekend |
|
B |
1.4-2.0 |
Ruim voldoende |
|
C |
1.0-1.4 |
Voldoende |
|
D |
0.8-1.0 |
Matig |
|
E |
0.6-0.8 |
Onvoldoende |
|
F |
<0.6 |
Ruim onvoldoende |
In 2027 zijn er onttrekkingen uit de Algemene reserve begroot met een totaal bedrag van € 3.450.200 (negatief begrotingssaldo). Dat betekent dat de beschikbare begrote weerstandscapaciteit gedurende 2027 uitkomt op € 26.488.100 (€ 29.938.300 - € 3.450.200). De ratio weerstandsvermogen neemt dan af tot 2,3. Op basis hiervan valt de ratio nog steeds ruim in klasse A en ruim boven de in het gemeentelijk beleid vastgestelde ratio van 1,5.
Verloop van de ratio
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Verloop van de ratioOnderstaand figuur laat het verloop zien van de ratio weerstandsvermogen en de –capaciteit.
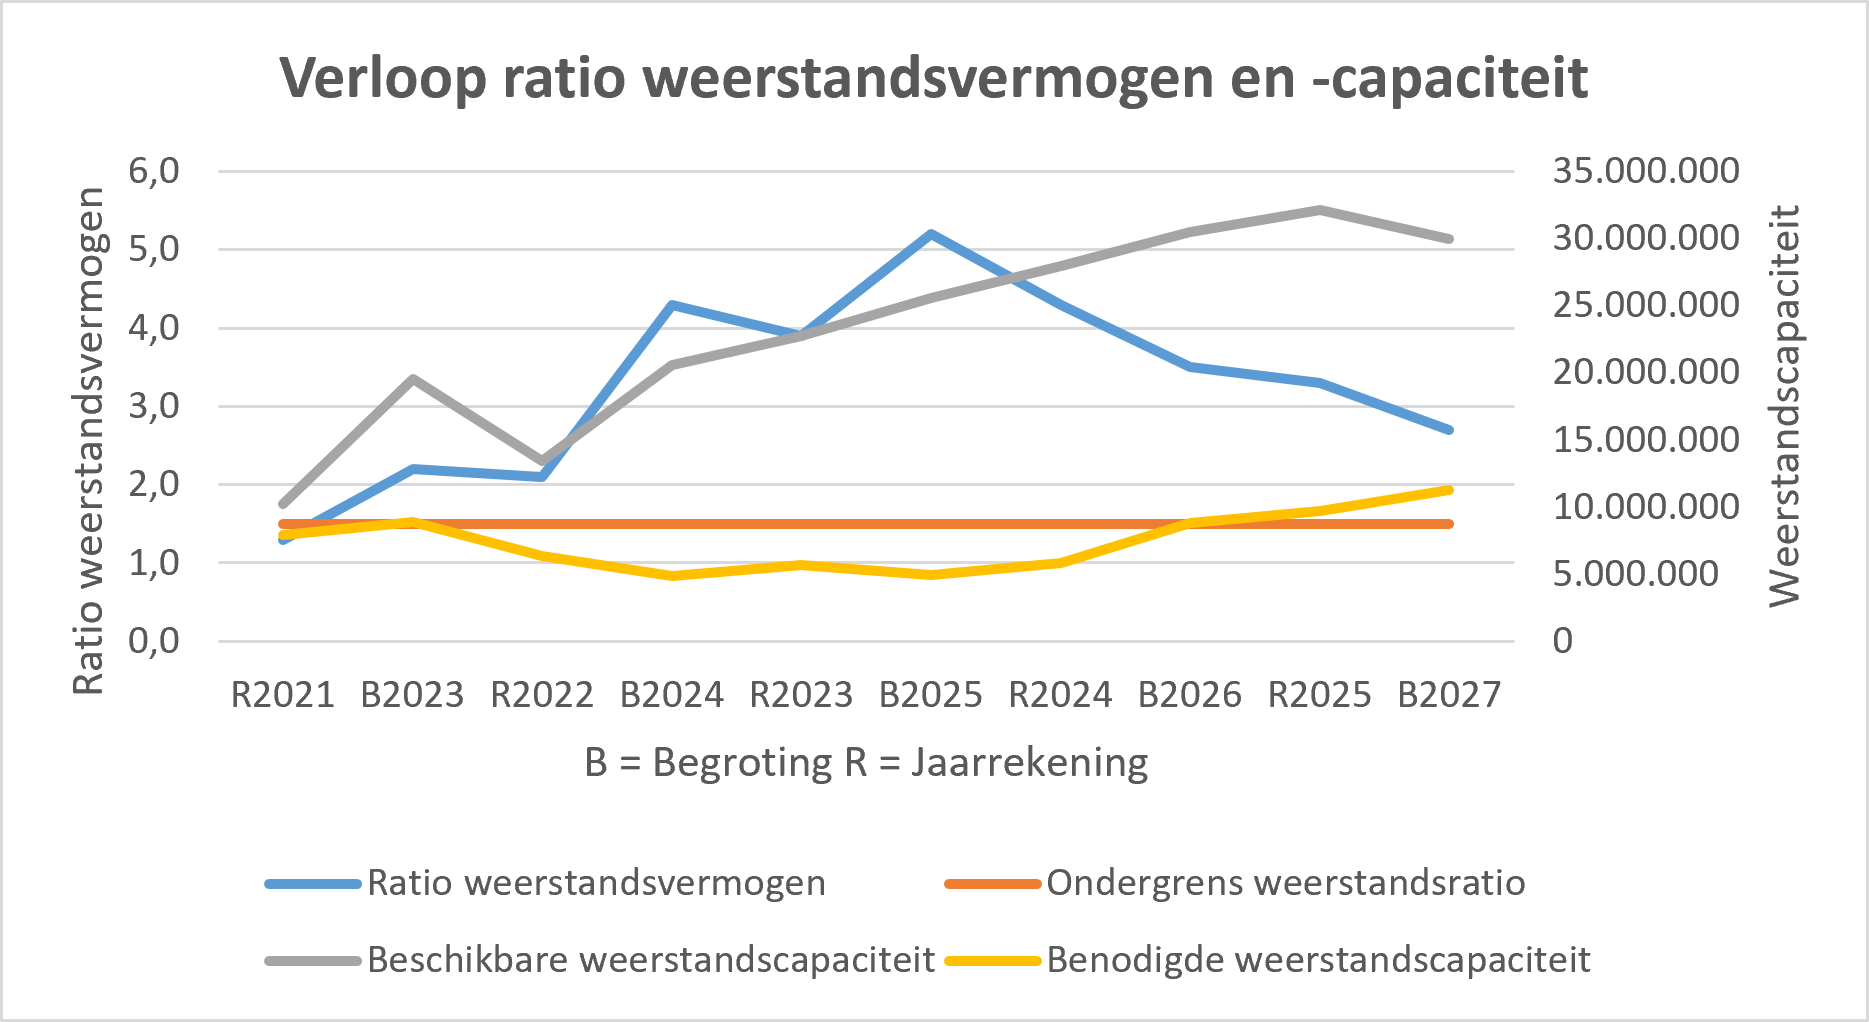
Toelichting bij de X-as (horizontale as): deze as is opgesteld op basis van de chronologische volgorde van het maken van het gemeentelijk risicoprofiel. Dus in het kalenderjaar 2022 maken we in het voorjaar het risicoprofiel voor de jaarrekening 2021 (R2021) en in het najaar het risicoprofiel voor de begroting 2023 (B2023). In het voorjaar van 2023 maken we het risicoprofiel voor de jaarrekening 2022 (R2022) en in het najaar maken we het risicoprofiel voor de begroting 2024 (B2024). In chronologische volgorde wordt het dan R2021, B2023, R2022, B2024 et cetera.
Op basis van het figuur kan worden vastgesteld dat de afgelopen jaren de weerstandsratio ruim boven de ondergrens zit. Waarbij geobserveerd kan worden dat de ratio een kleine daling maakt, dit komt onder andere doordat er enkele (grote) nieuwe risico's bij zijn gekomen en de financiële impact van risico's beter kan worden ingeschat.
Verplichte financiële kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Verplichte financiële kengetallenFinanciële kengetallen zijn getallen die de verhouding uitdrukken tussen bepaalde onderdelen van de begroting/jaarrekening of de balans en kunnen helpen bij de beoordeling van de financiële positie van de gemeente. Gemeenten zijn verplicht onderstaande financiële kengetallen op te nemen in de paragraaf Weerstandsvermogen en risicobeheersing. Bij ministeriële regeling is vastgesteld hoe de kengetallen worden berekend en hoe deze in de begroting en jaarrekening moeten staan.
|
|
R2025 |
B2026 |
B2027 |
B2028 |
B2029 |
B2030 |
|
Netto schuldquote |
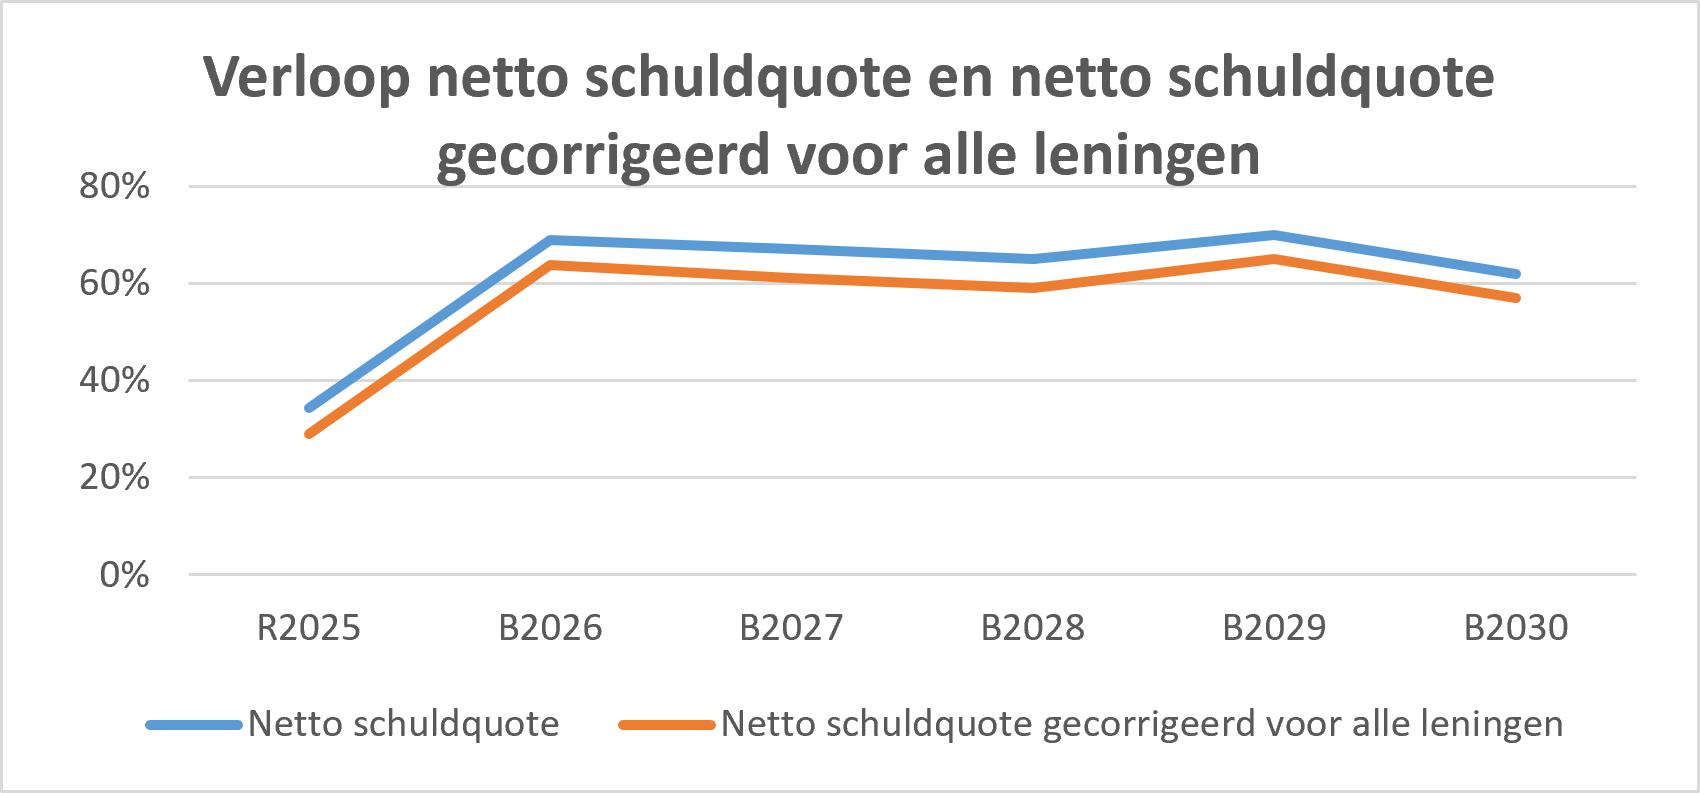
34% | 69% | 67% | 65% | 70% | 62% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
29% | 64% | 61% | 59% | 65% | 57% |
|
Solvabiliteitsratio |
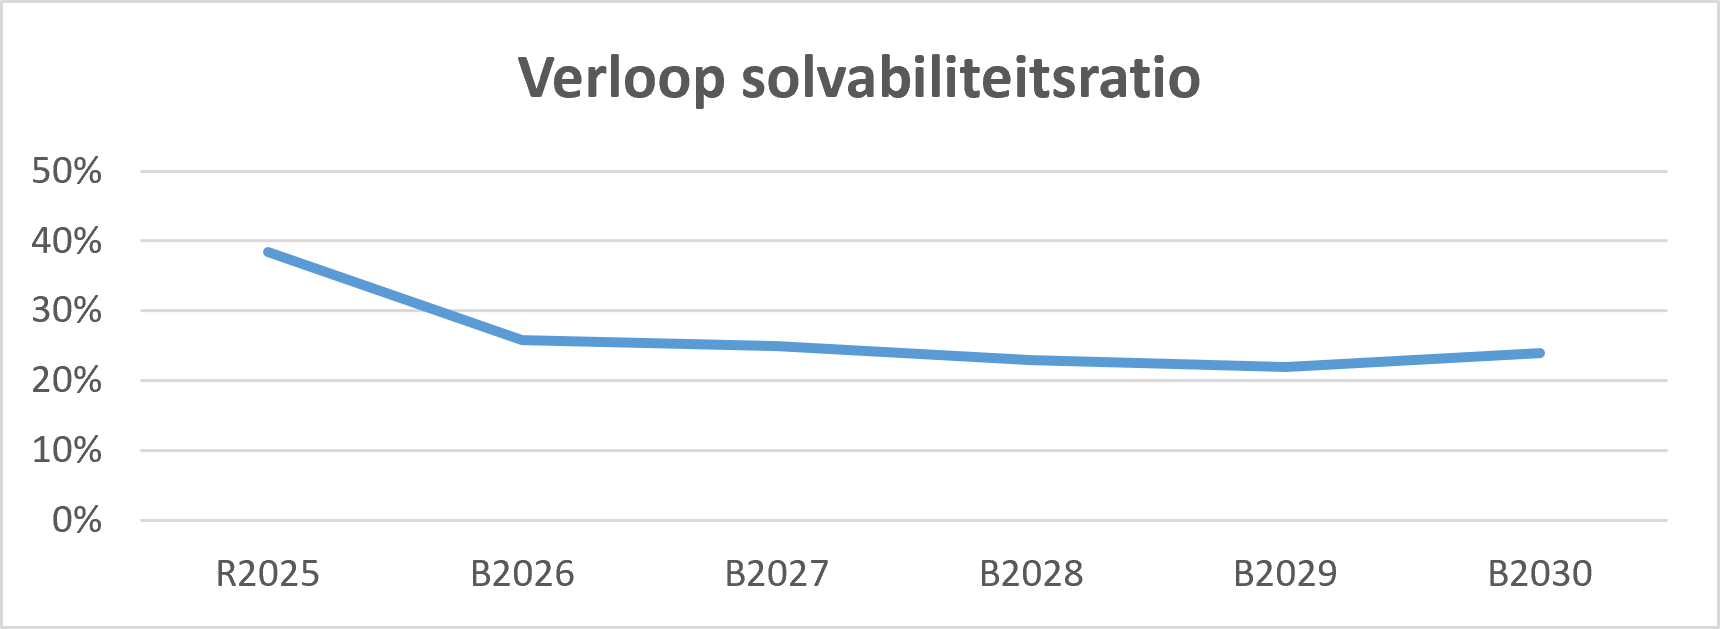
39% | 26% | 25% | 23% | 22% | 24% |
|
Grondexploitatie |
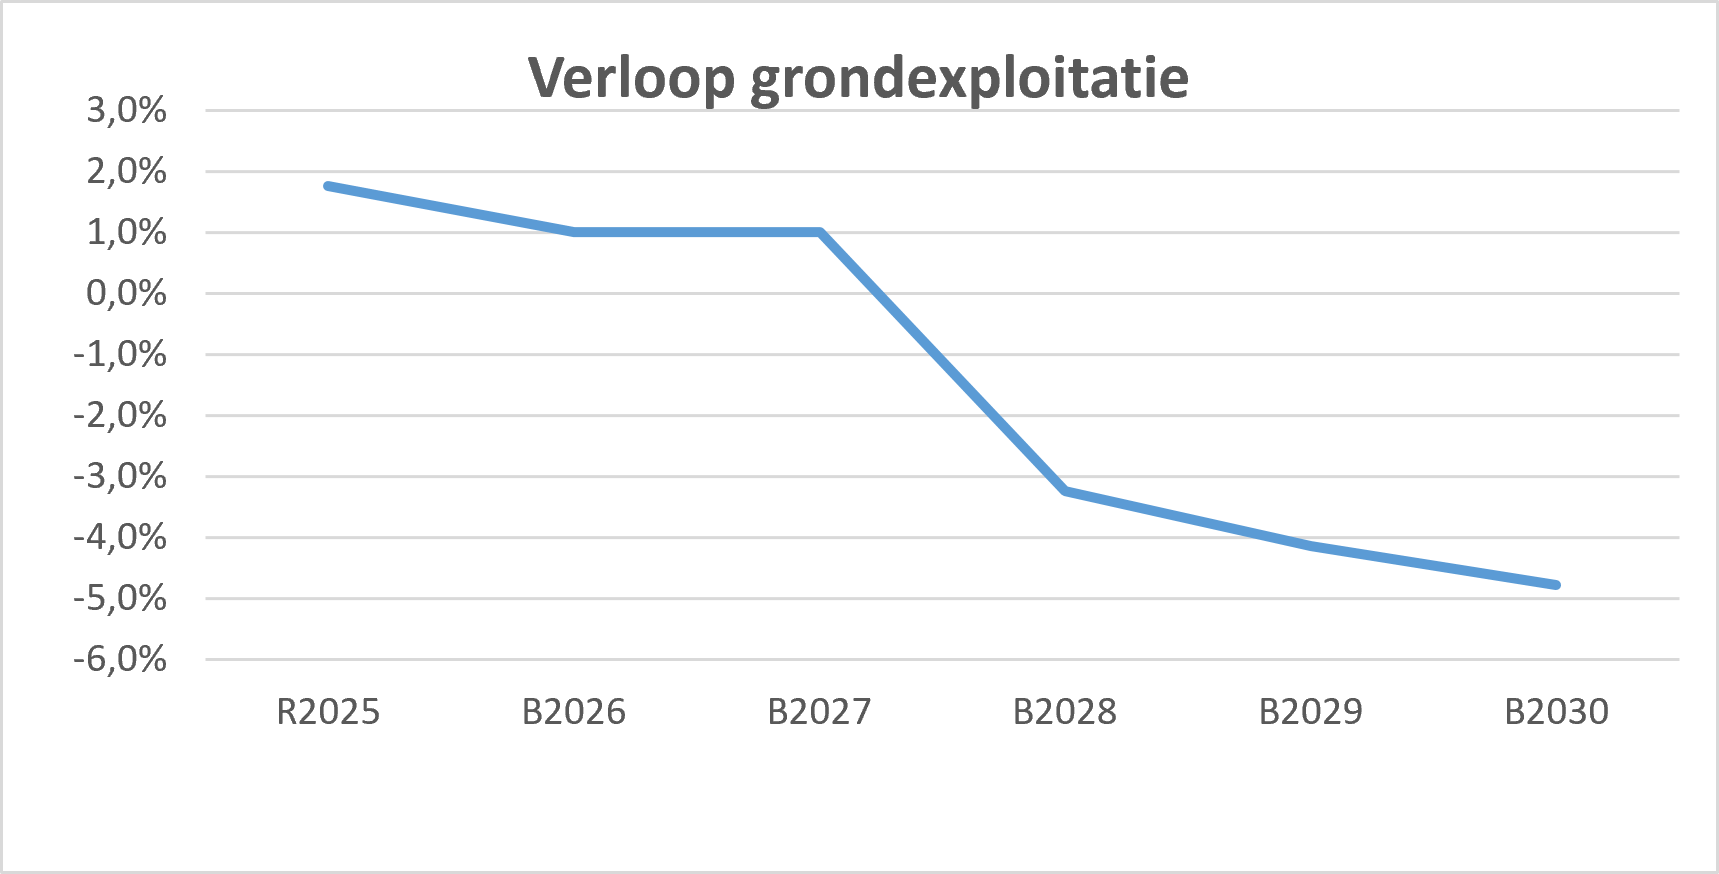
2% | 1% | 1% | -3% | -4% | -5% |
|
Structurele exploitatieruimte |
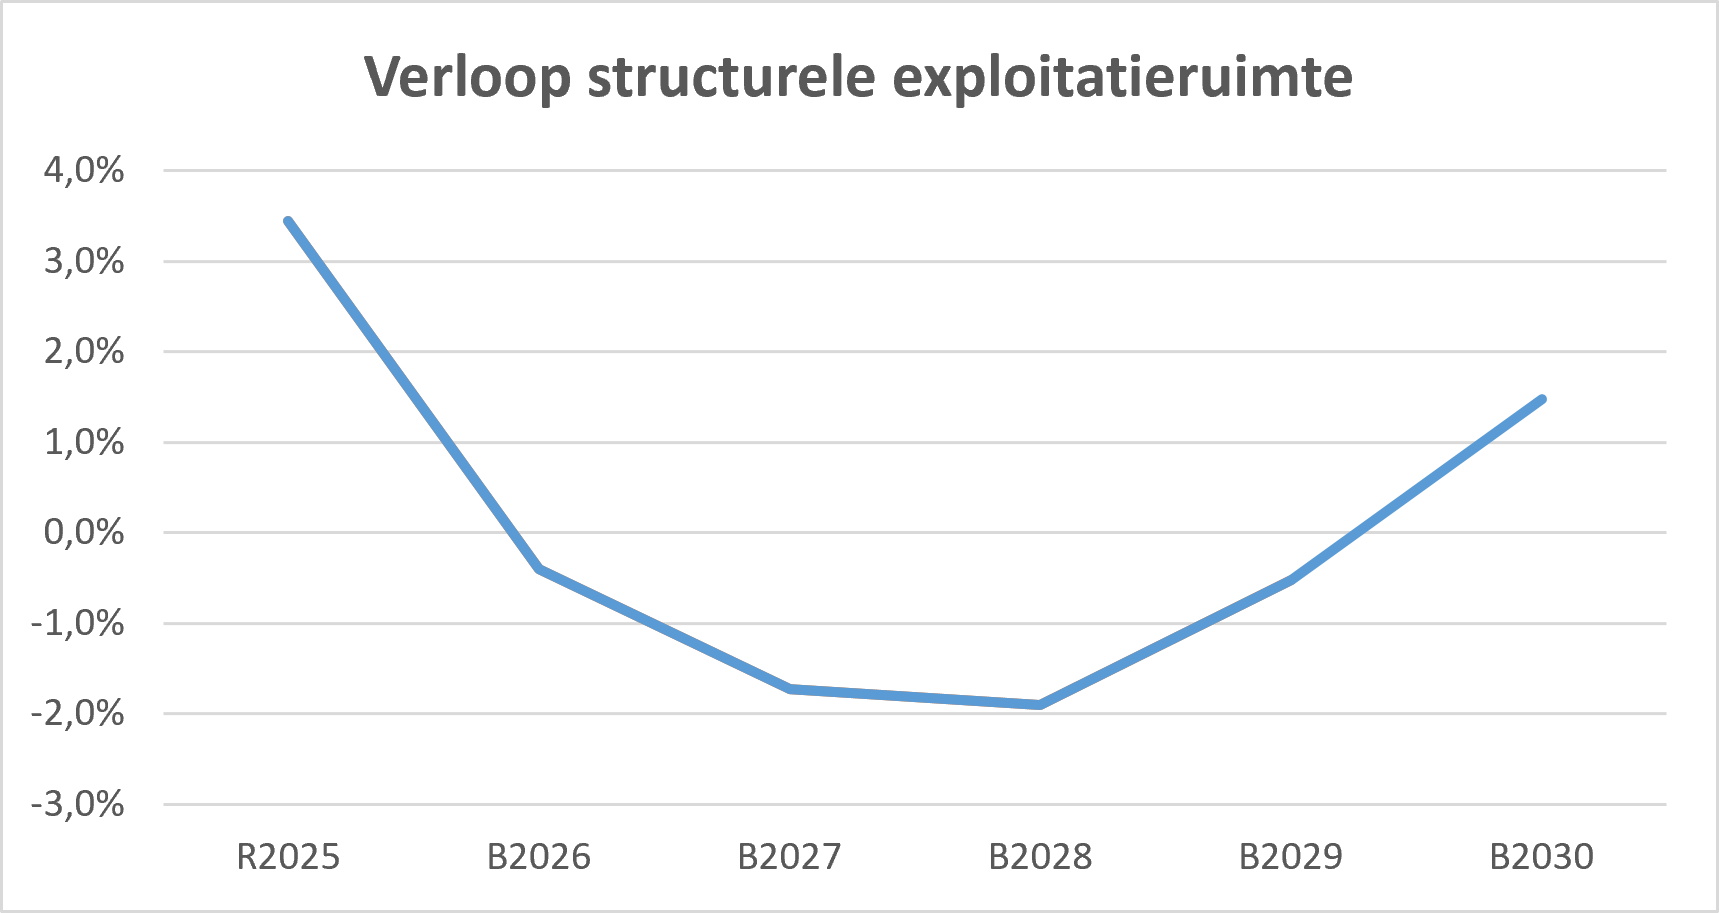
3% | 0% | -2% | -2% | -1% | 1% |
|
Belastingcapaciteit |
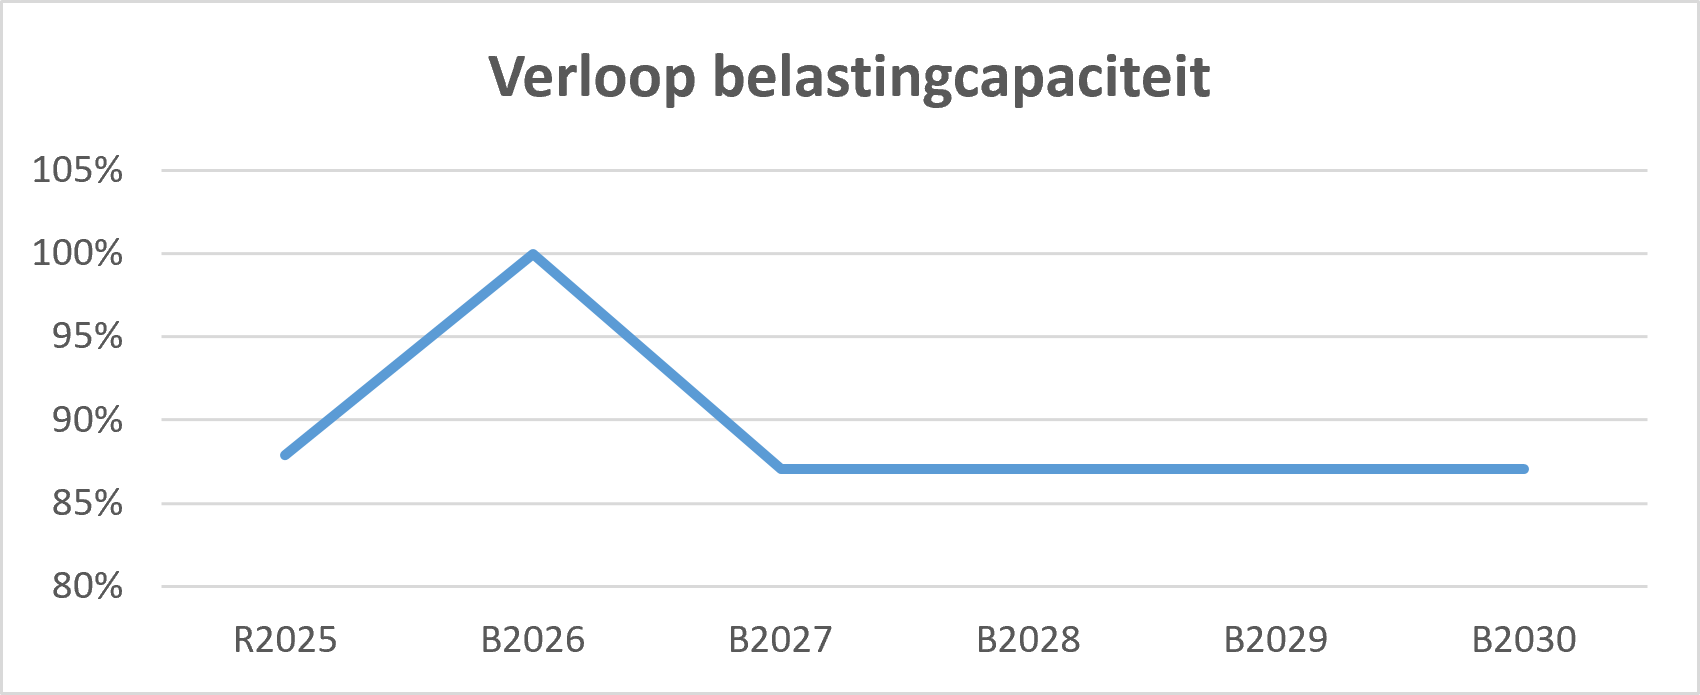
88% | 100% | 87% | 87% | 87% | 87% |
Signaleringswaarden verplichte financiële kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Signaleringswaarden verplichte financiële kengetallenEr is geen wettelijke normering voor de kengetallen. Het Ministerie van BZK heeft samen met enkele provincies, waaronder de provincie Gelderland, signaleringswaarden opgesteld waaraan de kengetallen kunnen worden getoetst. De signaleringswaarden zijn in 3 categorieën verdeeld, waarbij categorie A als minst en categorie C als meest risicovol wordt bestempeld. In dikgedrukt staat de categorie aangegeven waar op basis van de begroting 2027 de kengetallen scoren. Over het algemeen vallen de kengetallen in Categorie A (minst risicovol).
|
Omschrijving |
|
Signaleringswaarden |
|
|
|
Categorie A |
Categorie B |
Categorie C |
|
Netto schuldquote |
<90% |
90-130% |
>130% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
<90% |
90-130% |
>130% |
|
Solvabiliteitsratio |
>50% |
20-50% |
<20% |
|
Grondexploitatie |
<20% |
20-35% |
>35% |
|
Structurele exploitatieruimte |
begr. én mjr.>0% |
begr. of mjr.>0% |
begr. én mjr.<0% |
|
Gemeentelijke belastingcapaciteit |
<95% |
95-105% |
>105% |
Op verzoek van de auditcommissie worden de relevante financiële kengetallen ook grafisch weergegeven.
Toelichting financiële kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Toelichting financiële kengetallenDe financiële positie is te beoordelen op basis van een aantal indicatoren. De belangrijkste zijn het meerjarig overzicht van baten en lasten en de balans, waarbij het realiseren van structureel en reëel evenwicht het primaire doel is. Daarnaast zijn ook de kengetallen en de weerstandsratio belangrijke graadmeters voor de beoordeling van de financiële positie.
De wettelijke verplichte kengetallen geven inzicht in de financiële weer- en wendbaarheid. Zij leggen verbanden tussen een aantal aspecten die elk voor een verantwoord oordeel van de financiële positie relevant zijn. De uitkomst van één individueel kengetal zegt niet zo veel over de financiële positie van de gemeente Zutphen. De kengetallen moet altijd in samenhang worden bezien, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een goed beeld geven van de financiële positie.
Netto schuldquote
De netto schuldquote weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. Het geeft daarmee een indicatie van de mate waarin de rente en de aflossingen op de exploitatie drukken. Hoe hoger de schuld, hoe hoger de netto schuldquote.
De netto schuldquote laat de hoogte van de schuldenlast van de gemeente zien ten opzichte van de eigen middelen en geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. Een hoge netto schuldquote hoeft geen probleem te zijn.
Netto schuldquote gecorrigeerd voor alle leningen
Dit kengetal geeft inzicht in het niveau van de gemeentelijke schuldenlast ten opzichte van het totaal van de baten. Het geeft daarmee een indicatie van het beslag dat de financieringslasten op de exploitatie leggen en daarmee op de vrije ruimte in de exploitatiebegroting. Hoe hoger de schuld, hoe hoger de netto schuldquote.
Het kengetal wordt op dezelfde wijze berekend als de netto schuldquote maar bij de financiële activa worden ook alle verstrekte leningen betrokken. Een aanzienlijk deel van de opgenomen gelden is doorgeleend aan woningcorporaties en deelnemingen.
Solvabiliteitsratio
De solvabiliteitsratio geeft inzicht in de mate waarin de gemeente in staat is aan zijn financiële verplichtingen te voldoen. Het wordt berekend door het eigen vermogen af te zetten tegen het totale vermogen (i.c. het balanstotaal). Het eigen vermogen is opgebouwd uit de algemene reserve, de bestemmingsreserves en het (reguliere) exploitatiesaldo.
Grondexploitatie
Het kengetal grondexploitatie geeft aan hoe groot de grondpositie (de waarde van de grond) is ten opzichte van de totale (geraamde) baten van de gemeente. In het algemeen geldt: hoe lager dit percentage hoe beter.
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. Het kengetal wordt berekend door de boekwaarde van de grondexploitaties af te zetten tegen de totale baten van de gemeente (exclusief onttrekkingen aan reserves).
Structurele exploitatieruimte
In dit kengetal komt tot uitdrukking of een gemeente over voldoende structurele baten beschikt om de structurele lasten te dekken. Dit cijfer helpt mee om te beoordelen welke structurele ruimte een gemeente heeft om de eigen lasten te dragen of welke structurele stijging van de baten of structurele daling van de lasten daarvoor nodig is. Wanneer dit percentage negatief is, betekent het dat het structurele deel van de baten onvoldoende ruimte biedt om de structurele lasten te blijven dragen. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten (waaronder de financieringslasten) te dekken.
Voor de structurele exploitatieruimte geldt dat het uitgangspunt wettelijk al is dat er een structureel evenwicht moet zijn. Hierop toetst de provincie als toezichthouder.
Belastingcapaciteit
De onroerende zaakbelasting (OZB) is voor gemeenten de belangrijkste eigen belasting inkomst. De belastingcapaciteit geeft inzicht in de mate waarin een financiële tegenvaller in het volgende begrotingsjaar kan worden opgevangen of dat er ruimte is voor nieuw beleid.
Om deze ruimte weer te kunnen geven is een ijkpunt nodig. De belastingcapaciteit wordt gerelateerd aan landelijk gemiddelde tarieven. In de Meicirculaire van het Gemeentefonds staat een overzicht met de (ontwikkeling van de) gemiddelde lastendruk van de woonlasten van een meerpersoonshuishouden.
Voor de gemeenten wordt de belastingcapaciteit gerelateerd aan de hoogte van de gemiddelde woonlasten (OZB, rioolheffing en reinigingsheffing). Naast de OZB wordt ook gekeken naar de riool- en afvalstoffenheffing omdat de heffing niet kostendekkend hoeft te zijn, maar ook lager mag worden vastgesteld. Er is dan sprake van belastingcapaciteit die niet gebruikt wordt.
Niet verplichte financiële kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Niet verplichte financiële kengetallenNaast de verplichte financiële kengetallen wordt op advies van de Auditcommissie een aantal niet verplichte financiële kengetallen opgenomen. Deze kengetallen worden gebruikt voor het op hoofdlijnen inzichtelijk maken van de financiële positie van de gemeente Zutphen.
Exploitatieresultaten |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Gewijzigde Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
|---|---|---|---|---|---|---|---|---|---|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Totale lasten |
189.065 |
209.629 |
212.126 |
235.565 |
245.386 |
240.489 |
244.323 |
239.476 |
242.294 |
Totale baten |
-205.255 |
-212.906 |
-220.726 |
-243.124 |
-232.591 |
-232.933 |
-239.660 |
-238.306 |
-246.026 |
Resultaat vóór bestemming |
-16.190 |
-3.277 |
-8.600 |
-7.559 |
12.795 |
7.556 |
4.663 |
1.170 |
-3.732 |
Storting in reserves |
20.927 |
14.647 |
13.759 |
13.919 |
11.686 |
2.287 |
2.487 |
2.488 |
2.488 |
Onttrekking aan reserves |
-20.382 |
-21.387 |
-15.799 |
-16.361 |
-24.488 |
-6.393 |
-3.708 |
-3.582 |
-3.298 |
Saldo inzet reserves |
545 |
-6.740 |
-2.040 |
-2.442 |
-12.802 |
-4.106 |
-1.221 |
-1.094 |
-810 |
Resultaat na bestemming reserves |
-15.645 |
-10.017 |
-10.640 |
-10.001 |
-7 |
3.450 |
3.442 |
76 |
-4.542 |
Bedragen x € 1.000 |
|||||||||
Een negatief bedrag is een voordelig resultaat |
|||||||||
Reserves/eigen vermogen |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Gewijzigde Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
|---|---|---|---|---|---|---|---|---|---|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Reserves |
47.959 |
59.175 |
76.058 |
77.112 |
74.312 |
70.213 |
65.543 |
61.007 |
60.121 |
Jaarresultaat |
15.645 |
10.017 |
10.640 |
10.001 |
7 |
-3.450 |
-3.442 |
-76 |
4.542 |
Totaal eigen vermogen |
63.604 |
69.192 |
86.698 |
87.113 |
74.319 |
66.763 |
62.101 |
60.931 |
64.663 |
Bedragen x € 1.000 |
|||||||||
Een negatief bedrag is een nadelig resultaat |
|||||||||
Financiering |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Gewijzigde Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
|---|---|---|---|---|---|---|---|---|---|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Reserves/eigen vermogen |
47.959 |
59.175 |
76.058 |
77.112 |
74.312 |
70.213 |
65.543 |
61.007 |
60.121 |
Jaarresultaat |
15.645 |
10.017 |
10.640 |
10.001 |
7 |
-3.450 |
-3.442 |
-76 |
4.542 |
Voorzieningen |
13.555 |
15.351 |
19.080 |
19.077 |
19.077 |
19.077 |
19.077 |
19.077 |
19.077 |
Schulden op lange termijn |
103.303 |
103.303 |
83.177 |
75.824 |
112.033 |
107.728 |
106.738 |
119.952 |
104.505 |
Beschikbare middelen |
180.462 |
187.846 |
188.955 |
182.014 |
205.429 |
193.568 |
187.916 |
199.960 |
188.245 |
Vaste bezittingen |
185.973 |
189.494 |
192.971 |
185.218 |
228.871 |
239.420 |
244.111 |
257.839 |
248.248 |
Voorraden |
7.392 |
-2.732 |
-1.866 |
4.294 |
4.294 |
2.220 |
-7.781 |
-9.877 |
-11.762 |
Vastgelegd op lange termijn |
193.365 |
186.762 |
191.105 |
189.512 |
233.165 |
241.640 |
236.330 |
247.962 |
236.486 |
Nog te financieren/ kortlopende financiering |
-12.903 |
1.084 |
-2.150 |
-7.498 |
-27.736 |
-48.072 |
-48.414 |
-48.002 |
-48.241 |
Bedragen x € 1.000 |
|||||||||
Een negatief bedrag is een nadelig resultaat |
|||||||||
Risico's bouwgronden |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Jaarrek. |
Gewijzigde Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
|---|---|---|---|---|---|---|---|---|---|
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Voorraden onderhanden werk |
7.392 |
-156 |
-102 |
-102 |
5.383 |
5.383 |
2.219 |
-7.782 |
-9.878 |
Verliesverwachtingen (Netto Contante Waarde) |
-3.294 |
-4.781 |
-1.765 |
-1.437 |
-1.090 |
-1.090 |
- |
- |
- |
Voorzieningen voor verliezen |
3.294 |
4.781 |
1.765 |
1.765 |
1.504 |
471 |
- |
- |
- |
Reserve GZ exploitatieresultaten |
4.326 |
5.125 |
5.031 |
5.031 |
4.979 |
4.823 |
4.712 |
4.602 |
4.491 |
Bedragen x € 1.000 |
|||||||||
Een negatief bedrag is een nadelig resultaat |
|||||||||